Supremo retira ICMS da base de cálculo do PIS/Cofins
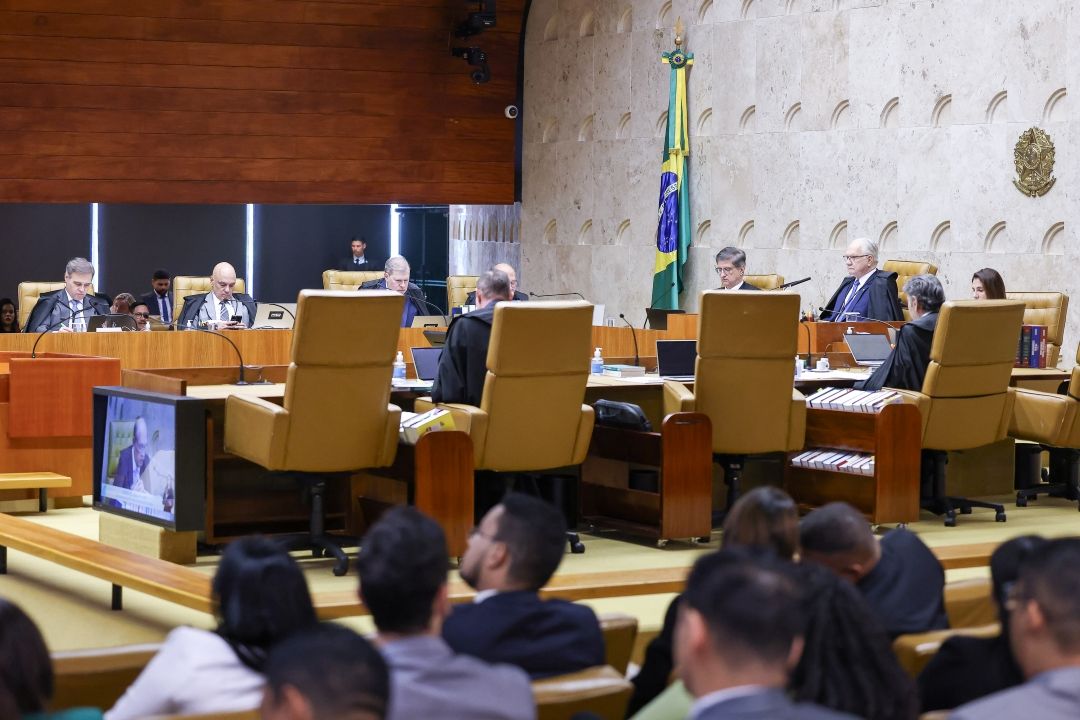
Em uma sessão ocorrida na quarta-feira (7), o Supremo Tribunal Federal (STF) decidiu, com um placar de 7 votos a 4, que os créditos presumidos referente ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não devem integrar a base de cálculo do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins). A medida poderá ocasionar um impacto de R$ 16,5 bilhões para a União, conforme estimativas do Orçamento de 2026.
O julgamento foi realizado no Recurso Extraordinário (RE) 835818, que obteve repercussão geral reconhecida no Tema 843. A análise do caso teve início em 2021, através do plenário virtual, mas foi transferida para o plenário físico devido ao pedido de destaque do ministro Gilmar Mendes.
O processo, inicialmente relatado pelo ministro aposentado Marco Aurélio, que votou pela exclusão dos créditos da base de cálculo, contou com o apoio dos ministros Edson Fachin, Cármen Lúcia, Dias Toffoli e dos ministros aposentados Luís Roberto Barroso, Rosa Weber e Ricardo Lewandowski. Já os ministros Alexandre de Moraes, Gilmar Mendes, Luiz Fux e Nunes Marques foram vencidos na votação. Os ministros André Mendonça, Flávio Dino e Cristiano Zanin não participaram da votação, uma vez que seus antecessores já tinham registrado suas opiniões no plenário virtual.
No término do julgamento, a seguinte tese foi firmada: "A inclusão dos créditos presumidos do ICMS na base de cálculo do PIS e da Cofins é incompatível com a Constituição Federal."
Compreendendo os Impostos
O ICMS é um tributo que os estados aplicam, especialmente sobre a venda e movimentação de mercadorias e alguns serviços, como transporte e comunicação. Os créditos presumidos de ICMS funcionam como um benefício fiscal dado por estados e pelo Distrito Federal, permitindo que certas empresas consigam economizar no pagamento desse imposto. O intuito é estimular atividades econômicas ou atrair investimentos. Por outro lado, o PIS e a Cofins são tributações que o governo federal impõe sobre as empresas, com a arrecadação sendo direcionada a financiar a seguridade social, que abrange saúde, previdência e assistência social.
O contexto da discussão
O caso chegou ao STF para que se decidisse se o valor do benefício concedido pelos estados e pelo DF deveria ser classificado como receita da empresa, influenciando o valor a ser pago em PIS e Cofins. A União contestou uma decisão do Tribunal Regional Federal da 4ª Região (TRF-4), que havia decidido pela exclusão dos créditos presumidos de ICMS da base de cálculo dessas tributações. Segundo o tribunal, tal benefício é considerado uma renúncia fiscal, visando estimular uma atividade econômica e não uma receita da empresa. Por outro lado, a Fazenda Nacional sustentava que os créditos funcionam como uma vantagem econômica que é incorporada ao patrimônio das empresas, devendo por isso ser tributada sob o PIS e Cofins. O STF, no entanto, entendeu que o benefício fiscal não representa um aumento na riqueza gerada pela empresa, não devendo ser classificado como receita ou faturamento e, portanto, excluído da base de cálculo dos tributos federais.